
 ムラゴン ホーム

日銀9月利上げ織り込み後、銀行株の上値はどこまで残るか
日銀9月利上げ織り込み後、銀行株の上値はどこまで残るか
政策金利1.25%観測と利ざや改善・材料出尽くしの分岐点を読み解く
9月17・18日に開かれる日銀金融政策決定会合で、政策金利が現行の1.0%程度から1.25%程度へ引き上げられる公算が大きい。6月16日に0.75%から1.0%へ引き上げて以来、3カ月ぶりの利上げとなり、従来の「半年に1回」ペースからの加速を意味する。市場はすでにほぼ織り込み済みだ。問題は発表後である。銀行株にとって「良いニュース=即上昇」ではない。利ざや改善の実効性と、声明文が示す先行きペースの差が、上値余地を決める。
何が動いているか:利上げ観測と長期金利・市場反応
日銀は2026年6月16日の会合で政策金利を1.0%に引き上げた。これは1995年以来約31年ぶりの水準だった。足元の政策金利は1.0%で据え置かれた状態が続いており、9月会合での0.25ポイント追加利上げが市場でほぼ完全に織り込まれているとの分析が優勢だ。背景には中東情勢の緊迫に伴う原油高と、物価上振れリスクがある。
長期金利の指標となる新発10年国債利回りは、9月1〜2日に一時3.00〜3.01%を付けた後、9月9日は2.880〜2.891%、9月10日は2.900%前後で推移している。金利上昇は銀行の利ざや拡大期待を支えつつ、全体相場には重荷にもなりやすい。実際、9月9日の日経平均は前日比126円55銭安の6万5142円78銭で続落し、原油高と利上げペース加速観測が重荷となった。翌10日は128円17銭高の6万5270円95銭と反発したが、方向感は定まっていない。
【外部視覚資料】新発2・5・10年国債利回りの長期推移チャート
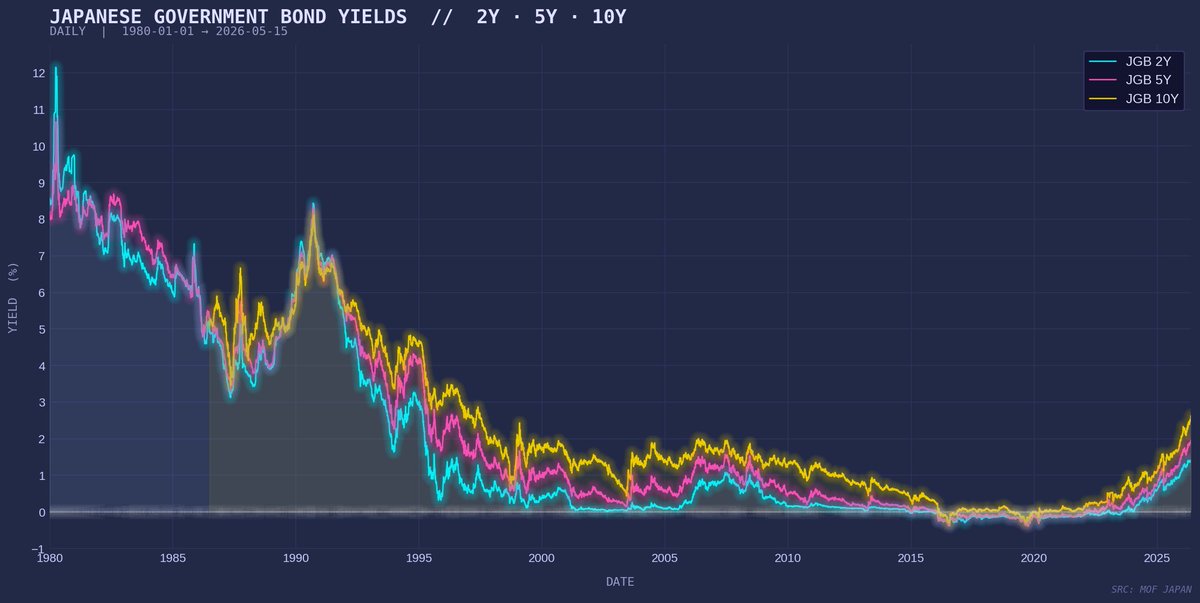
出典:外部ウェブサイトに掲載されているチャート画像をそのまま引用(編集・加工・再描画は一切行っていません)。新発2年・5年・10年国債利回りの1980年以降の推移を示す。
確認済み市場データ(9月上旬)
・新発10年国債利回り:9月9日 2.880〜2.891%、9月10日 2.900%前後
・日経平均終値:9月9日 65,142円78銭(−126円55銭)、9月10日 65,270円95銭(+128円17銭)
出典:日本相互証券主要年限レート、日経・Yahooファイナンスなど。
なぜ動くか:利ざや拡大のメカニズムと限界
銀行の資金利益は、貸出金利と預金金利の差(利ざや)に大きく依存する。政策金利の上昇は貸出金利(特に短期プライムレート連動)を押し上げやすく、預金金利の上昇が遅れる局面では利ざやが拡大する。メガバンクはすでに普通預金金利を0.4%程度へ引き上げる動きを見せており、貸出側の転嫁が追いつくかが焦点だ。
一方で、企業・家計の借入コスト上昇は与信需要の鈍化や不良債権リスクを招きうる。地銀の中には金利上昇メリットを十分に享受できていない先もあり、「利上げ格差」が指摘されている。良い金利環境がすべての銀行に等しくプラスになるわけではない。メガバンクの時価総額は三菱UFJが約43兆円超、三井住友FGが約26兆円、みずほFGが約21兆円規模で推移しており、規模と収益構造の差が選別の材料になっている。
観点 | メガバンク | 地銀の一部 |
|---|---|---|
利ざや感応度 | 相対的に高い | 格差あり |
預金・貸出構造 | 多様・大規模 | 地域・業種偏重リスク |
株主還元余地 | 相対的に大きい | 個別差大 |
時価総額目安(9月) | 三菱UFJ約43兆円超など | 個別で大きく異なる |
分析フレーム:金利上昇メリットの相対比較。時価総額は株探・各種ランキングに基づく概算。
Price-inテスト:織り込み済みの後に何が残るか
市場は9月会合での0.25%利上げをほぼ完全に織り込んでいるとの分析が多い。過去の利上げ局面では、決定当日や直後に「材料出尽くし」の売りが出やすい。6月の1.0%利上げ時にも、決定後に銀行株が一時的に調整する動きが見られた。
現在の銀行株のバリュエーションは、金利上昇期待を相応に織り込んだ水準にあるとみられる。Good news(利上げ)が必ずしもGood investment(株価上昇)に直結しない典型例だ。残る上値は、「追加利上げペースの加速」や「利ざや改善の具体的数字」が予想を上回るかどうかに依存する。長期金利が再び3%を安定的に超えるかどうかも、銀行株の相対パフォーマンスを左右する材料になる。
シナリオ比較(条件付き)
基本:0.25%利上げ+声明が「引き続き調整」程度 → 材料出尽くし気味、銀行株は横ばい〜選別。
強気:利上げ+先行きペース加速を強く示唆 → 利ざや期待再燃、メガ優位の上昇。
弱気:利上げ見送りや予想外のハト派トーン → 金利低下で銀行株が調整。
投資家が今見るべきチェックポイント
特定の買い・売りを勧めるものではない。根拠に基づくWATCH状態を維持しつつ、以下を確認する。
9月18日の声明文と総裁会見:「機動的」「ペース加速」などの表現がどこまで踏み込むか。これが次の利上げ期待を左右する。
メガバンクの次期決算・ガイダンス:資金利益の上振れ幅と預金金利転嫁のペース。利ざや改善が数字で確認できるか。
長期金利の安定度:10年債が3%を安定的に超えるかどうか。過度な上昇は景気懸念を呼び、銀行にも逆風になりうる。
地銀格差の拡大:金利上昇メリットを享受できない先の与信コストや株価乖離。
次の2つのチェックポイント(優先)
① 9月18日声明文のトーン → 加速示唆なら強化、据え置き・慎重なら弱化。
② メガ各行の資金利益・利ざや実績の開示 → 予想を上回れば強化、下振れなら弱化。
反論と無効化条件
反論は明確だ。「金利上昇は銀行の追い風」という単純な見方は、すでに株価に織り込まれており、追加の上値は限られる。さらに、原油高・地政学リスクが景気を冷やす局面では、利ざや拡大が与信コスト上昇で相殺される可能性がある。9月9日の日経平均下落(原油高と利上げ加速観測が重荷)は、その一端を示している。
この論旨が無効になる条件:日銀が予想外にハト派化し利上げを見送る、または声明で「当面は様子見」を強く打ち出す場合。逆に、0.5%の大幅利上げや明確な加速宣言が出れば、強気シナリオが優勢になる。いずれにせよ、数字と声明の確認が先である。
投資家の視点:結論と行動フレーム
日銀の9月利上げはほぼ織り込み済みだ。銀行株にとっての本質的な問いは「利上げそのもの」ではなく、「利ざや改善が予想を上回るペースで実現し、かつ先行きの追加利上げ期待が維持されるか」である。メガバンクは構造的に相対優位だが、全体のバリュエーションと外部リスク(原油・金利急騰)を考えると、現時点では積極的な買い増しより、発表後の反応と決算数字を待つWATCHが妥当だ。
重要ポイントは、材料出尽くしリスクを過小評価しないこと。次のチェックポイントは9月18日の声明文と総裁会見、およびメガ各行の資金利益実績だ。論旨が崩れるのは、日銀が予想を大きく外れるハト派姿勢を示す場合である。
議論の問い
1. 利上げ織り込み後の銀行株で、最も重要なのは利ざや実績か、それとも声明文のペース示唆か。
2. 地銀の「利上げ格差」は、個人投資家にとってどの程度の選別材料になるか。
FAQ
Q1. 利上げで銀行株は必ず上がるか?
A. 必ずしもそうではない。織り込み後は材料出尽くしが起きやすい。
Q2. メガと地銀の差は?
A. 利ざや感応度と還元余力でメガが相対的に優位。地銀は個別差が大きい。
Q3. 今すぐ動くべきか?
A. 発表と数字の確認を優先するWATCHが合理的。
主な出典:日銀公式(政策金利1.0%決定・会合日程)、日本相互証券・市場データ(新発10年国債利回り2.880〜2.900%前後)、日経・Yahooファイナンスなど(日経平均9月9日65,142円78銭、9月10日65,270円95銭)、株探・各種ランキング(メガバンク時価総額目安)、外部チャート画像(新発2・5・10年国債利回り長期推移)。数値は確認済みのものに限定。アクセス日は2026年9月11日前後。
※本記事は投資判断の参考情報であり、特定銘柄の売買を推奨するものではありません。最終判断はご自身で行ってください。
このブログへのコメントはmuragonユーザー限定です。